Domain wuppertal24.de kaufen?
Wir ziehen mit dem Projekt
wuppertal24.de um.
Sind Sie am Kauf der Domain
wuppertal24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wuppertal24.de kaufen?
Was bedeutet der Begriff "Abgrenzung"?
Der Begriff "Abgrenzung" bezieht sich auf den Prozess oder die Handlung, bei der etwas von etwas anderem unterschieden oder getrennt wird. Es kann sich auf verschiedene Bereiche beziehen, wie zum Beispiel die Abgrenzung von Verantwortlichkeiten in einem Team oder die Abgrenzung von Territorien zwischen Ländern. Die Abgrenzung dient dazu, Klarheit und Struktur zu schaffen und Konflikte zu vermeiden. **
Warum fährt die Schwebebahn in Wuppertal nicht computergesteuert?
Die Schwebebahn in Wuppertal wurde in den 1890er Jahren erbaut und ist somit eine der ältesten schienengebundenen Bahnen der Welt. Zu dieser Zeit gab es noch keine computergesteuerten Systeme. Obwohl es technisch möglich wäre, die Schwebebahn nachträglich zu automatisieren, hat sich die Stadt Wuppertal bisher dafür entschieden, dies nicht zu tun. **

Ähnliche Suchbegriffe für Steuerliche Abgrenzung
Top-Angebote
Produkte zum Begriff Steuerliche Abgrenzung:
-
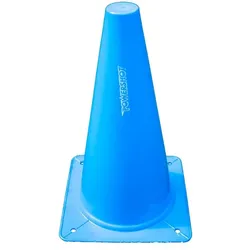
Flexibles Trainingskonen zur Abgrenzung Powershot (x4)POWERSHOT® Set mit 4 FLEXIBLEN Sportkegeln - 30cm Art. TA035 Dieses Set mit 4 FLEXIBLEN Sportkegeln POWERSHOT® ist ideal für Teamtraining oder Schulsport. Diese Kegel sind in 30 cm oder 38 cm erhältlich - dieses spezielle Set misst 30 cm. Das flexible PVC, aus dem diese Kegel bestehen, sorgt für die Sicherheit der Spieler, insbesondere der Kinder, und macht sie für alle Altersgruppen geeignet. Ein unverzichtbares Sportgerät für jedes Team in jedem Sport! Hinweis: Die Farbe kann je nach Verfügbarkeit im Lager variieren.17,00 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
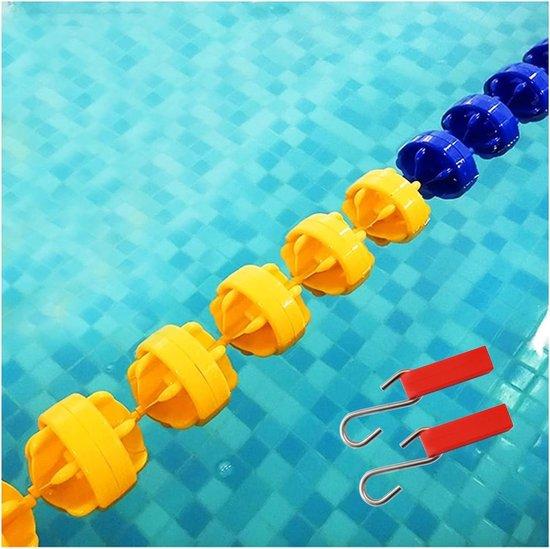
Sicherheitsboje mit Seil - Schwimmboje - Abgrenzung für Schwimmbäder - Verstellbare Länge - 1 Meter - BlauHalten Sie Ihr Schwimmbad sicher und übersichtlich mit diesem praktischen Schwimmbad-Sicherheitsabscheider. Verhindern Sie Unfälle und sorgen Sie für eine klare Trennung zwischen tiefen und flachen Bereichen, damit jeder entspannt das Wasser genießen kann. Es ist ein unverzichtbares Zubehör für jeden Schwimmbadbesitzer, der Sicherheit an erste Stelle setzt. Dieses Seil mit Auftriebskörpern ist ideal, um verschiedene Schwimmbereiche abzugrenzen, gefährliche Zonen zu kennzeichnen oder Bahnen für Schwimmwettkämpfe zu schaffen. Verwenden Sie es in Ihrem privaten Schwimmbad, im offenen Gewässer oder an anderen Gewässern, um die Sicherheit zu erhöhen. Ein besonderes Merkmal dieses Sets ist die verstellbare Länge, mit der Sie das Seil einfach an die spezifischen Abmessungen Ihres Schwimmbads oder der Wasseroberfläche anpassen können. Sie noch heute und machen Sie Ihr Schwimmbad sofort sicherer und übersichtlicher für Jung und Alt.396,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Wie funktioniert die zeitliche Abgrenzung von Einkünften in der Buchhaltung? Welche Regelungen gelten für die zeitliche Abgrenzung in der Steuererklärung?
In der Buchhaltung erfolgt die zeitliche Abgrenzung von Einkünften durch die Zuordnung von Erträgen und Aufwendungen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden. In der Steuererklärung gelten die Regelungen des Steuerrechts, die festlegen, dass Einkünfte dem jeweiligen Veranlagungszeitraum zugeordnet werden müssen, unabhängig von dem Zeitpunkt des tatsächlichen Zuflusses. **

Kann ich mit meinem Schokoticket mit der Schwebebahn in Wuppertal fahren?
Ja, mit dem Schokoticket kannst du auch die Schwebebahn in Wuppertal nutzen. Das Ticket gilt im gesamten VRR-Gebiet, zu dem auch Wuppertal gehört. Du kannst also ohne zusätzliche Kosten mit der Schwebebahn fahren. **
Kann ich mit einem DB-Ticket in die Schwebebahn Wuppertal fahren?
Nein, mit einem DB-Ticket kann man nicht in die Schwebebahn Wuppertal fahren. Die Schwebebahn ist ein eigenständiges Verkehrsmittel und hat separate Tickets. **
Top-Angebote
Produkte zum Begriff Steuerliche Abgrenzung:
-
Flexibles Trainingskonen zur Abgrenzung Powershot (x4)POWERSHOT® Set mit 4 FLEXIBLEN Sportkegeln - 30cm Art. TA035 Dieses Set mit 4 FLEXIBLEN Sportkegeln POWERSHOT® ist ideal für Teamtraining oder Schulsport. Diese Kegel sind in 30 cm oder 38 cm erhältlich - dieses spezielle Set misst 30 cm. Das flexible PVC, aus dem diese Kegel bestehen, sorgt für die Sicherheit der Spieler, insbesondere der Kinder, und macht sie für alle Altersgruppen geeignet. Ein unverzichtbares Sportgerät für jedes Team in jedem Sport! Hinweis: Die Farbe kann je nach Verfügbarkeit im Lager variieren.17,00 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Sicherheitsboje mit Seil - Schwimmboje - Abgrenzung für Schwimmbäder - Verstellbare Länge - 1 Meter - BlauHalten Sie Ihr Schwimmbad sicher und übersichtlich mit diesem praktischen Schwimmbad-Sicherheitsabscheider. Verhindern Sie Unfälle und sorgen Sie für eine klare Trennung zwischen tiefen und flachen Bereichen, damit jeder entspannt das Wasser genießen kann. Es ist ein unverzichtbares Zubehör für jeden Schwimmbadbesitzer, der Sicherheit an erste Stelle setzt. Dieses Seil mit Auftriebskörpern ist ideal, um verschiedene Schwimmbereiche abzugrenzen, gefährliche Zonen zu kennzeichnen oder Bahnen für Schwimmwettkämpfe zu schaffen. Verwenden Sie es in Ihrem privaten Schwimmbad, im offenen Gewässer oder an anderen Gewässern, um die Sicherheit zu erhöhen. Ein besonderes Merkmal dieses Sets ist die verstellbare Länge, mit der Sie das Seil einfach an die spezifischen Abmessungen Ihres Schwimmbads oder der Wasseroberfläche anpassen können. Sie noch heute und machen Sie Ihr Schwimmbad sofort sicherer und übersichtlicher für Jung und Alt.396,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der Begriff "Abgrenzung"?
Der Begriff "Abgrenzung" bezieht sich auf den Prozess oder die Handlung, bei der etwas von etwas anderem unterschieden oder getrennt wird. Es kann sich auf verschiedene Bereiche beziehen, wie zum Beispiel die Abgrenzung von Verantwortlichkeiten in einem Team oder die Abgrenzung von Territorien zwischen Ländern. Die Abgrenzung dient dazu, Klarheit und Struktur zu schaffen und Konflikte zu vermeiden. **
-
Warum fährt die Schwebebahn in Wuppertal nicht computergesteuert?
Die Schwebebahn in Wuppertal wurde in den 1890er Jahren erbaut und ist somit eine der ältesten schienengebundenen Bahnen der Welt. Zu dieser Zeit gab es noch keine computergesteuerten Systeme. Obwohl es technisch möglich wäre, die Schwebebahn nachträglich zu automatisieren, hat sich die Stadt Wuppertal bisher dafür entschieden, dies nicht zu tun. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche Abgrenzung
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pillmann, Zeno: Eisenbahnchronik Bergisches Land - Wuppertal - Band 2Eisenbahnchronik Bergisches Land - Wuppertal - Band 2 , Die Eisenbahn in Wuppertal bot einst eine außergewöhnliche Vielfalt und Fülle an Bahnstrecken, Bahnhöfen sowie Bahnunternehmen des Fern- und Nahverkehrs. Elberfeld und Barmen waren das Zentrum der Früh-industriali-sie-rung in Preußen, und schon 1841 erreichten die ersten Fernbahnlinien das spätere Wuppertal. Vier private Eisenbahngesellschaften bauten bis 1879 die heute noch vorhandenen Hauptstrecken. 1944 besaß Wuppertal 27 Bahnhöfe und Haltepunkte, bis 1953 kamen sieben weitere dazu. Für den Nahverkehr wurde 1874 zwischen Barmen und Elberfeld eine Pferdebahn eröffnet, die 22 Jahre später auf elektrischen Betrieb umgestellt wurde. Sie wurde, nachdem ab 1894 die Barmer Bergbahn fuhr, mit Talbahn bezeichnet. 1900 nahm das heutige Wahrzeichen der Stadt, die Wuppertaler Schwebebahn, den Betrieb auf. Dieser vierte Band der Eisenbahnchronik Bergisches Land zeigt den Verkehr der Eisenbahnen in Wuppertal. Bei der Beschreibung des Eisenbahnbetriebs werden auch die beiden benachbarten Rampen-strecken Erkrath - Hochdahl und Schwelm - Blockstelle Martfeld - Haspe ausführlich dargestellt, da diese wesentlichen Einfluss auf das Betriebsgeschehen hatten. 1949 wurde schon ein takt-mäßiger Nahverkehr durchgeführt, ein Jahr später begann der Wendezugverkehr. Nachdem die Züge mehr Wagen mitnehmen mussten, reichte die Zugkraft der eingesetzten Verbrennungslokomotiven nicht, so dass ab 1954 der Wendezugbetrieb zehn Jahre lang mit Dampflokomotiven durchgeführt wurde. Auch der Verkehr und der Betrieb der Klein- und Straßenbahnen sowie der Schwebebahn sind berücksichtigt. Nachdem im Band 1 die Strecken, Bahnhöfe und Bahnbetriebswerke vorgestellt wurden, dokumentiert der Eisenbahnhistoriker Zeno Pillmann in diesem Band 2 auf 304 Seiten mit rund 420 ausgesuchten und zum Teil farbigen Abbildungen das Betriebsgeschehen in Wuppertal. , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20240306, Produktform: Leinen, Titel der Reihe: Eisenbahnchronik Bergisches Land#4#, Autoren: Pillmann, Zeno, Seitenzahl/Blattzahl: 304, Abbildungen: 417 Abbildungen, Keyword: Bahnbetriebswerk; Eisenbahn; Verkehrsgeschichte; Züge, Fachschema: Bergisches Land~Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn~Nordrhein-Westfalen~Wuppertal, Fachkategorie: Schienenverkehrstechnik, Region: Wuppertal, Warengruppe: HC/Schienenfahrzeuge, Fachkategorie: Züge und Eisenbahnen: Ratgeber, Sachbuch, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ek-Verlag Eisenbahnkurier, Verlag: Ek-Verlag Eisenbahnkurier, Verlag: EK-Verlag, Länge: 300, Breite: 208, Höhe: 28, Gewicht: 1680, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Wie funktioniert die zeitliche Abgrenzung von Einkünften in der Buchhaltung? Welche Regelungen gelten für die zeitliche Abgrenzung in der Steuererklärung?
In der Buchhaltung erfolgt die zeitliche Abgrenzung von Einkünften durch die Zuordnung von Erträgen und Aufwendungen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden. In der Steuererklärung gelten die Regelungen des Steuerrechts, die festlegen, dass Einkünfte dem jeweiligen Veranlagungszeitraum zugeordnet werden müssen, unabhängig von dem Zeitpunkt des tatsächlichen Zuflusses. **
-
Kann ich mit meinem Schokoticket mit der Schwebebahn in Wuppertal fahren?
Ja, mit dem Schokoticket kannst du auch die Schwebebahn in Wuppertal nutzen. Das Ticket gilt im gesamten VRR-Gebiet, zu dem auch Wuppertal gehört. Du kannst also ohne zusätzliche Kosten mit der Schwebebahn fahren. **
-
Kann ich mit einem DB-Ticket in die Schwebebahn Wuppertal fahren?
Nein, mit einem DB-Ticket kann man nicht in die Schwebebahn Wuppertal fahren. Die Schwebebahn ist ein eigenständiges Verkehrsmittel und hat separate Tickets. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.